Fabrication de tôle : le pilier silencieux et le moteur de croissance de la fabrication moderne
Dans l’écosystème complexe de la fabrication mondiale, certains processus critiques font rarement la une, mais sous-tendent le fonctionnement de pratiquement tous les secteurs industriels. La fabrication de tôle est précisément un tel pilier silencieux : elle définit la forme fondamentale de tout, des carrosseries automobiles aux baies de centres de données, des boîtiers de dispositifs médicaux aux structures de précision aérospatiales. Alors que le marché mondial des services de fabrication de tôle atteint 87,3 milliards de dollars en 2025** et devrait dépasser **136,5 milliards de dollars d’ici 2035 à une TCAC de 4,6 %, comprendre la valeur stratégique de cette industrie est devenu essentiel pour les acheteurs internationaux B2B.
1. Fabrication de tôle : le langage universel de la fabrication
La raison pour laquelle la fabrication de tôle occupe une position irremplaçable dans l’industrie manufacturière réside dans son équilibre unique entre économie de matériau et flexibilité de conception. Le métal en feuille mince est produit à faible coût et à grande échelle par laminage continu, puis transformé en produits finis via des procédés de formage secondaires. Cette voie confère aux pièces en tôle une combinaison de module d’élasticité élevé et de limite d’élasticité élevée, offrant des performances exceptionnelles en rigidité et en rapport résistance-poids.
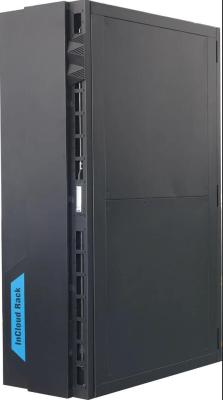
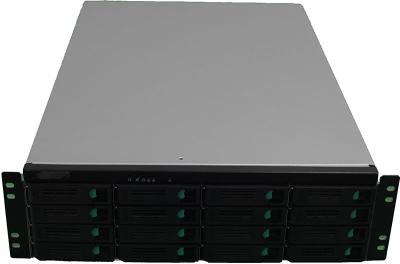
Cette combinaison de propriétés explique pourquoi la fabrication de tôle pénètre un éventail aussi large d’industries.Automobileest le plus grand utilisateur final de services de fabrication de tôle, s’appuyant sur l’emboutissage et le formage pour tout, des panneaux de carrosserie aux composants structurels.Électroniqueutilise la tôle pour les châssis, les baies et les ensembles de gestion thermique. Dans le domaine en expansion rapide descentres de donnéessecteur, la fabrication de tôle a été élevée à une nouvelle importance—l’expansion de l’infrastructure de l’IA et de l’apprentissage automatique a généré une demande massive de baies de serveurs de précision, de boîtiers et d’ensembles mécaniques intégrés, impliquant souvent des assemblages complexes, des tolérances serrées et de fréquentes révisions d’ingénierie.
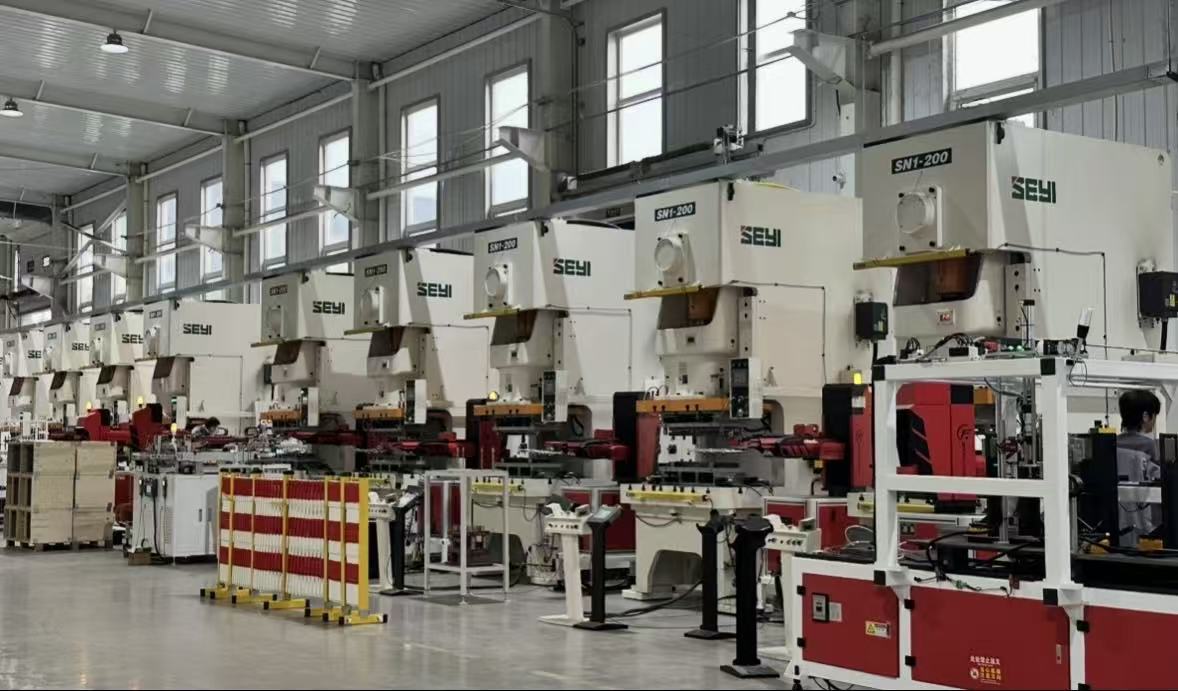
Au niveau des procédés, la fabrication de tôle englobe une série de voies techniques hautement spécialisées. Dans la découpe, la découpe laser CNC exploite un traitement sans contact pour atteindre des tolérances de ±0,005 pouce ou plus serrées, les lasers à fibre étant adaptés aux matériaux de faible épaisseur et hautement réfléchissants, tandis que les lasers CO₂ sont préférés pour les épaisseurs plus importantes. Dans le formage, le pliage est l’un des procédés les plus essentiels, utilisant des presses plieuses pour plier la tôle le long d’un axe droit—bien que le retour élastique reste un défi de précision persistant nécessitant une conception précise de l’outillage et une compensation des paramètres. Dans l’assemblage et la finition , de la soudure MIG/TIG et par points à l’anodisation et au thermolaquage, les fabricants internalisent de plus en plus d’opérations à valeur ajoutée afin de réduire leur dépendance à la sous-traitance et de raccourcir les délais.
2. Paysage du marché : l’Asie-Pacifique en tête alors que la structure de la demande évolue
La répartition régionale des services mondiaux de fabrication de tôle métallique reflète clairement le centre de gravité du secteur manufacturier. Asie-Pacifique domine avec une taille de marché de 35 milliards de dollars en 2025, et devrait mener la croissance mondiale avec un TCAC de 5,1 % de 2026 à 2035. La Chine et l’Inde sont les deux moteurs de cette croissance, le premier pays voyant une demande continue de tôle de précision portée par l’expansion des véhicules électriques, du logement urbain et des énergies renouvelables. Selon les données de l’Agence internationale de l’énergie, la production chinoise de véhicules électriques est estimée à 12,4 millions d’unités en 2024, chacun nécessitant d’importantes quantités de composants en tôle de précision.
Europe suit avec une taille de marché de **20,7 milliards de dollars**, son taux de croissance prévu de 4,1 % reflétant la demande constante d’une base industrielle mature. **L’Amérique du Nord** présente un profil hautement concentré — les États-Unis contribuent à **80 %** de la part de la région, avec un chiffre d’affaires d’environ **19 milliards de dollars** en 2025. Le Moyen-Orient et Afrique marché, bien que plus petit, autour de 3 milliards de dollars, affiche une croissance de 3,6 %, indiquant une base industrielle qui se consolide progressivement.
Sur le plan des matériaux, l'acier reste le matériau le plus largement utilisé dans la fabrication de tôlerie, détenant 54 % de part de marché en 2025, sa durabilité, son rapport coût-efficacité et son adaptabilité étant irremplaçables. Aluminium continue de progresser grâce aux exigences d’allègement, en particulier dans les véhicules électriques et l’aérospatiale. Acier inoxydable maintient une demande essentielle dans les scénarios nécessitant une résistance à la corrosion, tels que les équipements alimentaires, les dispositifs médicaux et le traitement chimique.
Une tendance digne d’une attention particulière est la restructuration régionale des chaînes d’approvisionnementL’incertitude géopolitique et les perturbations passées des chaînes d’approvisionnement incitent les entreprises à rapprocher leur production des marchés finaux. Les initiatives de relocalisation aux États-Unis et en Europe ont accru les investissements dans les capacités locales, les gouvernements déployant des incitations budgétaires pour accélérer ce processus. L’allocation par le Connecticut de 2,5 millions de dollars à TRUMPF en mai 2025 pour renforcer la capacité de fabrication nationale est un microcosme de cette tendance. Pour les acheteurs, cela signifie que les cadres d’évaluation des fournisseurs doivent désormais intégrer la résilience régionale de livraison comme une nouvelle dimension.
3. Évolution technologique : l’automatisation et la numérisation redéfinissent les barrières concurrentielles
La frontière technologique de la fabrication de tôle est redéfinie par deux forces : automatisationetla numérisation. La prolifération des cellules de pliage robotisées a considérablement amélioré l’économie de la production à forte mixité et à volume variable. Prenons l’exemple du déploiement de Cadrex sur son site de Monterrey : six presses plieuses servo-électriques équipées de six robots à six axes et d’un rail à septième axe atteignent une plus grande capacité de contrôle statistique des procédés et une plus grande flexibilité de production. Systèmes automatisés d’insertion de matériel intégrant la surveillance de la force et des systèmes de vision prennent en charge les modèles de « production sans éclairage », libérant la main-d’œuvre des opérations répétitives tout en rendant les objectifs de zéro défaut réalisables.
Divergence dans la technologie de découpemérite également une attention particulière. Pour les pièces relativement simples, les presses à poinçonner à tourelle CNC conservent un avantage d’efficacité dans la production à grand volume avec des centaines de coups par minute. La découpe laser domine dans les géométries complexes et les scénarios de haute précision, en particulier les lasers à fibre sur les matériaux minces et réfléchissants. L’émergence de machines combinées poinçonneuse-laser permet aux fabricants de tirer parti à la fois de la vitesse du poinçonnage et de la flexibilité du laser sur une seule plateforme.
Plus transformateur encore est le progrès dans les technologies de formage composite. Le déploiement à grande échelle récent par NIPPON KINZOKU de la technologie de laminage de profilés de précision « Fine Profile », qui combine le formage par rouleaux et l’estampage pour obtenir un usinage à forme quasi nette, réduit considérablement le gaspillage de matériaux et raccourcit le flux de fabrication du client. Cette philosophie de « forme quasi nette » représente la direction de la transition de la fabrication de tôlerie, qui passe de la « vente d’heures machine » à la « vente de capacité d’ingénierie ».
4. La perspective des achats B2B : dimensions essentielles de l’évaluation des fournisseurs
Pour les acheteurs B2B internationaux, la décision de choisir un partenaire de fabrication de tôlerie est bien plus complexe qu’une simple comparaison de prix unitaires. Les organisations d’achat de premier plan élaborent des cadres d’évaluation autour des dimensions suivantes :
Une capacité intégrée de bout en bout en interne est la considération principale. Les fournisseurs disposant d’une chaîne complète allant du découpage laser, du poinçonnage CNC, du pliage et du soudage (MIG/TIG/par points) au traitement de surface (anodisation, nickelage, zingage, thermolaquage avec teinte RAL assortie) peuvent atteindre des tolérances plus serrées et des délais plus courts tout en réduisant la variabilité de la qualité et les risques de retard liés à la dépendance envers des sous-traitants.
Des indicateurs opérationnels vérifiables sont plus convaincants que les seuls certificats. Des taux de livraison dans les délais supérieurs à 95 % %, des taux de commandes récurrentes dépassant 30% %, et des temps de réponse inférieurs à 5 heures reflètent la capacité d'exécution réelle d'un fournisseur et la satisfaction client. La traçabilité des matériaux et la documentation de conformité (RoHS, REACH, FDA) sont indispensables dans les secteurs sensibles à la réglementation.
Flexibilité des commandes est particulièrement critique pendant les phases de développement de produit. De nombreux fournisseurs chinois acceptent désormais des commandes minimales d'une seule pièce, ce qui permet aux acheteurs de valider le formage, l'ajustement et la finition de surface avant de s'engager dans une production en volume. Cela offre une valeur irremplaçable lors du prototypage et des étapes de conception itérative.
Questions fréquemment posées (FAQ)
Q1 : Quels sont les matériaux les plus courants dans la fabrication de tôle et comment doivent-ils être sélectionnés ?
L’acier est le matériau le plus largement utilisé (54 % de part en 2025), car son équilibre entre résistance et rapport coût-efficacité convient à la plupart des applications structurelles. L’acier inoxydable est irremplaçable dans les scénarios de résistance à la corrosion, tandis que l’aluminium excelle dans les applications de véhicules électriques et aérospatiales où l’allègement est essentiel. Les critères de sélection doivent inclure les exigences de propriétés mécaniques, les conditions d’exposition environnementale, les contraintes de poids et la compatibilité avec les traitements de surface.
Q2 : Quels sont les délais typiques entre le prototype et la production de masse ?
Au stade du prototype (pièce unique à petite série), les délais typiques des fournisseurs chinois vont de 5 à 15 jours, selon la complexité et les exigences de traitement de surface. Les délais de production de masse sont influencés par le volume de commande, la préparation de l’outillage et les cycles d’approvisionnement en matériaux. Il est conseillé aux acheteurs de communiquer tôt avec les fournisseurs pour réserver des capacités et éviter les goulets d’étranglement en haute saison.
Q3 : Comment évaluer la capacité de précision d’un fournisseur ?
Les indicateurs clés incluent la plage d’épaisseurs de matériau pouvant être traitées (généralement 0,3 mm à 10 mm) et les niveaux de tolérance (±0,1 mm est considéré comme une référence de qualité de précision). Demander des rapports d’inspection du premier article, des données de mesure CMM et des documents d’essai d’intégrité des soudures est un moyen efficace de vérifier les allégations de précision.
Q4 : Comment la tendance à la régionalisation de la chaîne d’approvisionnement affecte-t-elle la stratégie d’approvisionnement en tôle ?
Les entreprises diversifient leurs sources d’approvisionnement, en recherchant un équilibre entre compétitivité des coûts et résilience de livraison. L’Asie-Pacifique conserve des avantages d’échelle et de coûts, mais les investissements dans les capacités nationales en Amérique du Nord et en Europe augmentent. Une stratégie à double voie de « fournisseur principal + secours régional » est recommandée afin de maintenir l’efficacité des coûts tout en atténuant les risques de perturbation géopolitique et logistique.
Conclusion
La valeur de la fabrication de tôle ne réside pas dans sa visibilité, mais dans son caractère indispensable. À mesure que les véhicules électriques, les centres de données d’IA et les infrastructures d’énergie renouvelable continuent de se développer, la demande de composants en tôle de précision, fiables et traçables ne fera que s’intensifier. Pour les acheteurs internationaux, établir des relations à long terme avec des partenaires de fabrication de tôle possédant une capacité d’ingénierie de bout en bout, des systèmes de qualité vérifiables et une résilience de livraison régionale est passé d’une option d’optimisation des coûts à un élément nécessaire de la stratégie de chaîne d’approvisionnement. Contactez notre équipe d’ingénierie dès aujourd’hui pour recevoir une analyse DFM et un devis adaptés à votre application spécifique.